

Zwitserse bankrekening openen als niet-ingezetene
 ZwitserlandEuropa
- Toezichthouder
- FINMA (Swiss Financial Market Supervisory Authority)
- Middelen die de banken toezeggen voor de depositobescherming
- Up to CHF 8.1 billion (1.6% of protected deposits)
- Per 2026-10-25 · [1]
- Automatische uitwisseling van inlichtingen: wettelijke basis van kracht sinds
- 2017-01-01
- Per 2026-10-08 · [4]
Overzicht
Zwitserland is nog altijd een van de grootste concentraties van grensoverschrijdend private banking. Eind 2025 beheerden banken in Zwitserland CHF 9.729,1 miljard aan vermogen, waarvan 45,9% toebehoorde aan klanten met woonplaats in het buitenland. Wat is veranderd, is de basis van de relatie: Zwitserse banken concurreren nu op stabiliteit, service en beleggingsexpertise, niet op het verbergen van geld.
Waarvoor een Zwitserse rekening geschikt is
Zwitserse banken zijn het sterkst in het aanhouden en beheren van vermogen: rekeningen in meerdere valuta, bewaring van effecten en een vaste relatiebeheerder. Effecten op een bewaarrekening blijven eigendom van de klant en worden gescheiden gehouden van het eigen vermogen van de bank, terwijl geldtegoeden deposito's zijn en onder de depositobescherming vallen. In het model met drie rekeningen dat wij hanteren, vervult een Zwitserse bank meestal de treasuryfunctie: zij houdt opgebouwd kapitaal aan en verwerkt niet in de eerste plaats grote aantallen dagelijkse betalingen.
Bestaat het Zwitserse bankgeheim nog in 2026?
Volgens de Zwitserse wet is het nog steeds strafbaar wanneer bankmedewerkers zonder wettelijke grondslag klantgegevens bekendmaken (artikel 47 van de Banking Act, de Zwitserse bankwet). Dat is vertrouwelijkheid tegenover derden, geen geheimhouding tegenover belastingdiensten. De wettelijke basis voor de automatische uitwisseling van inlichtingen geldt sinds 1 januari 2017, en Zwitserse banken melden rekeningen van klanten die in partnerstaten wonen aan de Federal Tax Administration (de federale belastingdienst), die de gegevens doorstuurt. US persons (Amerikaanse belastingplichtigen) worden gemeld onder FATCA. Ga ervan uit dat een Zwitserse rekening volledig zichtbaar is voor de belastingdienst in uw woonland.
Zwitserse bankrekening voor niet-ingezetenen: vereisten
Zwitserse banken volgen de due-diligencecode CDB 20, die regelt hoe zij de contractpartij, de personen met zeggenschap en de uiteindelijk belanghebbenden identificeren. Reken erop dat u het volgende aanlevert:
- Een geldig paspoort en een recent bewijs van woonadres voor elke rekeninghouder, tekenbevoegde en uiteindelijk belanghebbende.
- Een eigen verklaring over uw fiscale woonplaats met uw fiscaal identificatienummer, plus een verklaring of u een US person bent.
- Bewijs van de herkomst van uw vermogen: hoe het vermogen in de loop van de tijd is opgebouwd, bijvoorbeeld koopovereenkomsten, dividendoverzichten of stukken over uw dienstverband.
- De herkomst van de eerste overboeking en een korte beschrijving van de verwachte activiteit: bedragen, valuta, tegenpartijen.
- Voor vennootschappen: een uittreksel uit het handelsregister, de statuten, een eigendomsstructuur tot op het niveau van de natuurlijke personen en een eenvoudige beschrijving van de onderneming.
Online een Zwitserse bankrekening openen als niet-ingezetene
Met FINMA Circular 2016/7 (de FINMA-circulaire over video- en online-identificatie) mogen banken klanten via video of online identificeren in plaats van in persoon. Een herziene versie, die de Zwitserse e-ID en liveness-detectie toevoegt, treedt op 1 november 2026 in werking. Of een bank niet-ingezetenen op afstand als klant aanneemt, beslist zij zelf: veel private banks geven nog altijd de voorkeur aan een persoonlijke afspraak, en aanbieders die via een app werken accepteren vaak alleen bepaalde woonlanden.
Banken versus ondernemingen met een FinTech-vergunning
Niet elke aanbieder met een Zwitserse vergunning is een bank. Een onderneming met een FinTech-vergunning mag tot CHF 100 miljoen aan publieke deposito's aannemen, maar mag die niet beleggen en er geen rente over betalen, en bij een faillissement zijn die tegoeden niet bevoorrecht en niet gedekt door de depositobescherming. Controleer het type vergunning voordat u geld overmaakt.
Redomiciled stelt het aanvraagdossier op en introduceert u bij banken waarvan de risicobereidheid bij uw profiel past. Alleen de bank beslist, en een rekening wordt nooit gegarandeerd.
- FATCA
- Model 2 agreement in force since 2014-06-02; Model 1 agreement signed 2024-06-27, not yet appliedPer 2026-10-25 · [6]
- Vermogen onder beheer bij banken in Zwitserland
- CHF 9,729.1 billion45,9% aangehouden voor klanten met woonplaats in het buitenlandPer 2025-12-31 · [7]
- Due-diligencecode voor banken
- CDB 20, in force since 2020-01-01Per 2026-10-25 · [8]
- Video- en online-identificatie
- Permitted under FINMA Circular 2016/7; revised version in force from 2026-11-01Per 2026-10-08 · [3]
- FinTech-vergunning: plafond voor deposito's
- CHF 100 million, without deposit protectionPer 2026-10-25 · [2]
Bankieren in ons netwerk
Wij publiceren geen namen van instellingen: de juiste partner hangt af van uw profiel, en elke instelling bepaalt zelf wie zij wil bedienen.
8
Bankpartners
- Ons Zwitserse netwerk omvat private banks, zakelijk bankieren en cryptovriendelijke instellingen. Over elke aanvraag beslist de bank na haar eigen due diligence.
- Private banks verwachten een relatie van betekenisvolle omvang en een samenhangend verhaal over de herkomst van het vermogen. De drempels verschillen sterk per bank en worden tijdens de klantacceptatie bevestigd, niet gepubliceerd.
- Bedrijfsrekeningen werken het best voor ondernemingen met echte activiteit en een duidelijke reden om in Zwitserland te bankieren. Holdings zonder operationele activiteiten roepen meer vragen op.
- Sommige banken weigeren US persons of beperken hun dienstverlening aan hen vanwege de FATCA-meldplicht. Vermeld Amerikaans staatsburgerschap, een green card of Amerikaanse belastingaangiften meteen aan het begin.
- Vermogen dat uit crypto afkomstig is, accepteren sommige Zwitserse instellingen als het spoor van aankoop tot verkoop gedocumenteerd is.
Vragen
Kan ik als niet-ingezetene een bankrekening openen in Zwitserland?
Ja. De Zwitserse wet vereist geen woonplaats in Zwitserland, en banken openen privé- en bedrijfsrekeningen voor niet-ingezetenen. Elke bank beslist na controle van identiteit, herkomst van het vermogen en fiscale status, dus goedkeuring wordt nooit gegarandeerd. Sommige banken beperken bepaalde woonlanden of US persons.
Bestaat het Zwitserse bankgeheim nog in 2026?
De vertrouwelijkheid van klantgegevens wel: klantgegevens zonder wettelijke grondslag bekendmaken is strafbaar op grond van artikel 47 van de Banking Act. Fiscale geheimhouding niet. Zwitserland wisselt rekeninggegevens automatisch uit met zijn CRS-partnerstaten en meldt US persons onder FATCA, zodat de belastingdienst in uw woonland de rekening kan zien.
Welke documenten vragen Zwitserse banken?
Een paspoort, adresbewijs, fiscale woonplaats en fiscaal nummer voor elke rekeninghouder en uiteindelijk belanghebbende, plus bewijs van de herkomst van het vermogen en van de eerste gelden. Vennootschappen voegen een uittreksel uit het handelsregister, de statuten, een eigendomsstructuur tot op het niveau van de natuurlijke personen en een beschrijving van de onderneming toe.
Kan ik online een bankrekening openen in Zwitserland?
Soms. FINMA staat video- en online-identificatie toe, en een herziene circulaire voegt vanaf 1 november 2026 de Zwitserse e-ID toe. Of een bank niet-ingezetenen op afstand als klant aanneemt, is haar eigen keuze; private banks willen vaak nog een afspraak in Zwitserland of met een bankier in het buitenland.
Hoeveel geld heb ik nodig voor een Zwitserse bankrekening?
Er is geen wettelijk minimum. Private banks bepalen zelf de omvang van een relatie; die loopt sterk uiteen en wordt tijdens de klantacceptatie besproken. Aanbieders via een app en retailbanken vragen meestal veel minder, maar bedienen minder woonlanden. Stem de verwachte omvang af voordat u een aanvraag doet.
Zijn tegoeden bij een Zwitserse bank beschermd?
Geldtegoeden bij een bank met een vergunning zijn via esisuisse beschermd tot CHF 100.000 per klant en per bank. Effecten in bewaring zijn geen deposito's; ze blijven eigendom van de klant en worden gescheiden gehouden van het vermogen van de bank. Tegoeden bij ondernemingen met een FinTech-vergunning zijn niet gedekt.
Wat is de beste Zwitserse bankrekening voor niet-ingezetenen?
Er is niet één beste bank. De juiste bank hangt af van de functie die de rekening moet vervullen, uw woonland, de valuta die u nodig hebt, de omvang van de relatie en of er crypto of Amerikaanse banden in het spel zijn. Wij leggen die criteria naast banken die uw profiel accepteren.
Video's
Welk klein land is het beste bankcentrum?
Georgië, Mauritius, Panama, Uruguay, Zwitserland of Liechtenstein? We vergelijken kleinere bankcentra op spreiding en private banking. Ook internationale klanten en persoonlijke service komen aan bod, en hoe de centra zich tot elkaar verhouden.
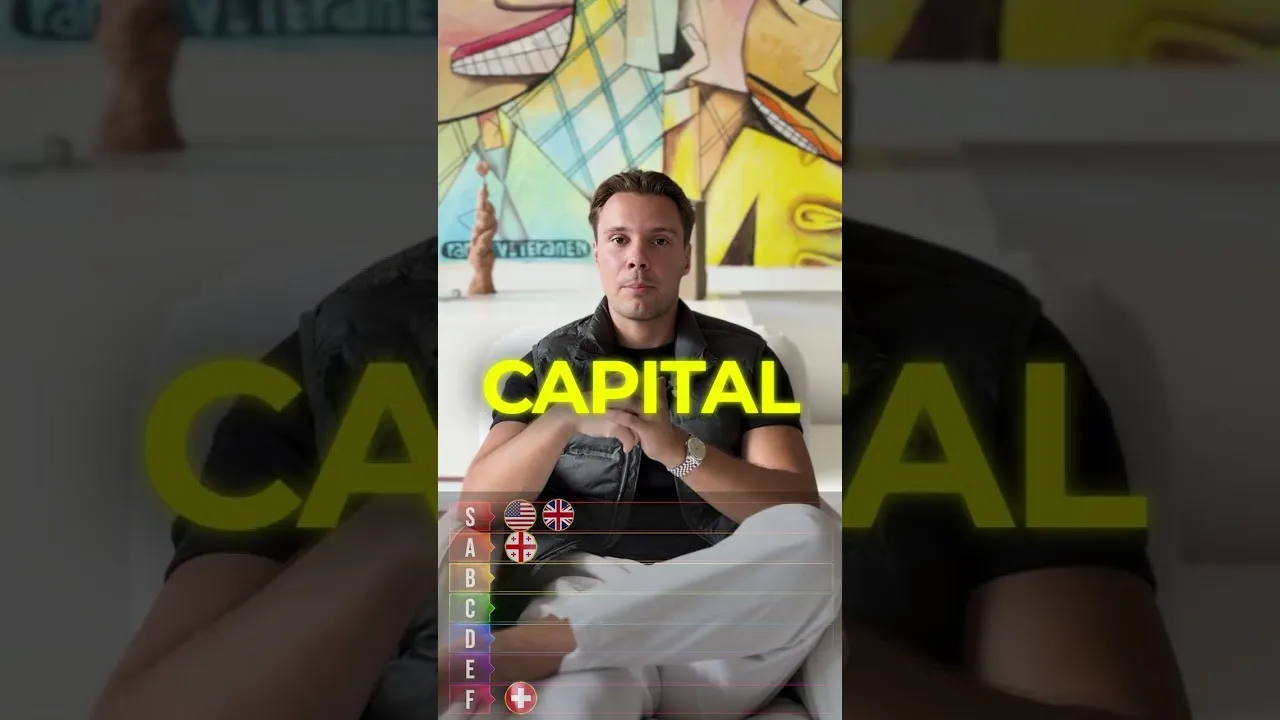
Snelste bankrekeningen per land (tierlijst)
Een tierlijst van hoe snel u een bankrekening opent in Georgië, de VS, Zwitserland, het VK, Panama en de VAE, en waarom de snelste niet altijd de juiste is.
Beste bankjurisdicties: mijn ranglijst na 650+ rekeningen
Na meer dan 650 geopende bankrekeningen in 48 jurisdicties springt één les eruit: de beste bankjurisdictie hangt af van uw profiel, risicoklasse en behoeften. Deze video vergelijkt belangrijke bankcentra en legt uit wat de aansluiting werkelijk bepaalt.
Bronnen
- 1.esisuisse: The Swiss deposit insurance system, geraadpleegd 2026-10-25
- 2.FINMA: FinTech licence, geraadpleegd 2026-10-25
- 3.FINMA: FINMA adopts partially revised Circular 2016/7 "Video and online identification" (8 October 2026), geraadpleegd 2026-10-25
- 4.State Secretariat for International Finance (SIF): Automatic exchange of information on financial accounts, geraadpleegd 2026-10-25
- 5.Federal Council: Switzerland and United States agree on mutual exchange of financial account data (27 June 2024), geraadpleegd 2026-10-25
- 6.US Treasury: FATCA agreements and understandings by jurisdiction, geraadpleegd 2026-10-25
- 7.Swiss Bankers Association: Banking Barometer 2026, wealth management, geraadpleegd 2026-10-25
- 8.Swiss Bankers Association: CDB 20, revised code of conduct in the fight against money laundering, geraadpleegd 2026-10-25
- 9.Fedlex: Federal Act on Banks and Savings Banks (Banking Act, SR 952.0), geraadpleegd 2026-10-25
- 10.OECD Global Forum: Status of commitments for the automatic exchange of financial account information (30 September 2026), geraadpleegd 2026-10-25
- 11.Redomiciled banking classroom, chapter 3: which bank is best for me (internal), geraadpleegd 2026-10-25
- 12.Redomiciled banking classroom, chapter 3: how to open a bank account and keep it open (internal), geraadpleegd 2026-10-25
Gecontroleerd door het Redomiciled-team op .
Plan uw volgende stap in Zwitserland.
Beantwoord een paar vragen en u ontvangt een aanbeveling voor uw situatie, vrijblijvend.