

Abrir una cuenta bancaria en Suiza para no residentes
El formulario está en inglés · unos 3 minutos
 SuizaEuropa
- Supervisor
- FINMA (Swiss Financial Market Supervisory Authority)
- Financiamiento que los bancos comprometen para la protección de depósitos
- Up to CHF 8.1 billion (1.6% of protected deposits)
- A fecha de 2026-10-25 · [1]
- Intercambio automático de información: base legal vigente desde
- 2017-01-01
- A fecha de 2026-10-08 · [4]
Panorama
Suiza sigue siendo uno de los mayores centros de banca privada transfronteriza. A finales de 2025, los bancos en Suiza gestionaban activos por CHF 9,729.1 mil millones, y el 45.9% pertenecía a clientes domiciliados en el extranjero. Lo que ha cambiado es la base de la relación: los bancos suizos compiten hoy por estabilidad, servicio y capacidad de inversión, no por ocultar dinero.
Para qué sirve una cuenta suiza
Los bancos suizos destacan en la custodia y gestión de patrimonio: cuentas en varias divisas, custodia de valores y un gestor de relación asignado. Los valores en una cuenta de custodia siguen siendo propiedad del cliente y se mantienen separados de los activos propios del banco, mientras que los saldos en efectivo son depósitos y están cubiertos por la protección de depósitos. En el modelo de tres cuentas que utilizamos, un banco suizo suele asumir el papel de tesorería, guardando el capital acumulado, en lugar de procesar pagos diarios de gran volumen.
¿Sigue existiendo el secreto bancario suizo en 2026?
La ley suiza sigue tipificando como delito que el personal bancario revele información de clientes sin base legal (artículo 47 de la Ley de Bancos). Eso es confidencialidad del cliente frente a terceros, no secreto frente a las autoridades fiscales. La base legal del intercambio automático de información está vigente desde el 1 de enero de 2017, y los bancos suizos reportan las cuentas de clientes residentes en Estados socios a la Administración Federal de Contribuciones, que transmite los datos. Las personas estadounidenses se reportan conforme a FATCA. Considere una cuenta suiza como totalmente visible para la autoridad fiscal de su país.
Cuenta bancaria en Suiza para no residentes: requisitos
Los bancos suizos siguen el código de debida diligencia CDB 20, que regula cómo identifican a la parte contratante, a las personas que ejercen el control y a los beneficiarios finales. Prevea presentar:
- Un pasaporte vigente y un comprobante reciente de domicilio de cada titular, firmante y beneficiario final.
- Una autocertificación de residencia fiscal con su número de identificación fiscal, más una declaración de si es una persona estadounidense.
- Prueba del origen del patrimonio: cómo se formaron los activos a lo largo del tiempo, por ejemplo contratos de venta, comprobantes de dividendos o registros laborales.
- El origen de la primera transferencia y una breve descripción de la actividad prevista: montos, divisas, contrapartes.
- Para empresas: un extracto del registro, los estatutos, un organigrama de propiedad hasta las personas físicas y una descripción sencilla del negocio.
Abrir una cuenta bancaria en Suiza en línea siendo no residente
La Circular FINMA 2016/7 permite a los bancos identificar a los clientes por video o en línea en lugar de en persona. Una versión revisada, que añade la e-ID suiza y la detección de prueba de vida, entra en vigor el 1 de noviembre de 2026. Que un banco ofrezca la apertura a distancia a no residentes es decisión suya: muchos bancos privados siguen prefiriendo una reunión, y los proveedores basados en aplicaciones a menudo aceptan solo ciertos países de residencia.
Bancos frente a empresas con licencia FinTech
No todo proveedor con licencia suiza es un banco. Una empresa con licencia FinTech puede aceptar hasta CHF 100 millones en depósitos del público, pero no puede invertirlos ni pagar intereses, y si quiebra esos saldos no son privilegiados ni están cubiertos por la protección de depósitos. Compruebe el tipo de licencia antes de transferir dinero.
Redomiciled prepara el expediente de solicitud y le presenta a bancos cuyo apetito de riesgo se ajusta a su perfil. Solo el banco decide, y una cuenta nunca está garantizada.
- FATCA
- Model 2 agreement in force since 2014-06-02; Model 1 agreement signed 2024-06-27, not yet appliedA fecha de 2026-10-25 · [6]
- Activos gestionados por bancos en Suiza
- CHF 9,729.1 billion45.9% para clientes domiciliados en el extranjeroA fecha de 2025-12-31 · [7]
- Código de debida diligencia para bancos
- CDB 20, in force since 2020-01-01A fecha de 2026-10-25 · [8]
- Identificación por video y en línea
- Permitted under FINMA Circular 2016/7; revised version in force from 2026-11-01A fecha de 2026-10-08 · [3]
- Licencia FinTech: tope de depósitos
- CHF 100 million, without deposit protectionA fecha de 2026-10-25 · [2]
Banca en nuestra red
No publicamos nombres de instituciones: el socio adecuado depende de su perfil, y cada institución decide por sí misma a quién atiende.
8
Socios bancarios
- Nuestra red en Suiza abarca bancos privados, banca corporativa e instituciones abiertas a las criptomonedas. Cada solicitud la decide el banco tras su propia debida diligencia.
- Los bancos privados esperan un tamaño de relación significativo y una historia coherente sobre el origen del patrimonio. Los umbrales varían mucho entre bancos y se confirman durante la apertura en lugar de publicarse.
- Las cuentas de empresa funcionan mejor para negocios con actividad real y un motivo claro para operar con un banco en Suiza. Las sociedades holding sin operaciones generan más preguntas.
- Algunos bancos rechazan o limitan a clientes que son personas estadounidenses por los reportes de FATCA. Mencione desde el principio la ciudadanía estadounidense, la green card o las declaraciones de impuestos en Estados Unidos.
- El patrimonio procedente de criptomonedas es aceptable en algunas instituciones suizas si está documentado el rastro desde la compra hasta la venta.
Preguntas
¿Puedo abrir una cuenta bancaria en Suiza sin ser residente?
Sí. La ley suiza no exige residencia, y los bancos abren cuentas personales y empresariales a no residentes. Cada banco decide tras verificar la identidad, el origen del patrimonio y la situación fiscal, por lo que la aprobación nunca está garantizada. Algunos bancos restringen ciertos países de residencia o a personas estadounidenses.
¿Sigue existiendo el secreto bancario suizo en 2026?
La confidencialidad del cliente sí: revelar datos de clientes sin base legal es un delito según el artículo 47 de la Ley de Bancos. El secreto fiscal no. Suiza intercambia automáticamente datos de cuentas con sus Estados socios del CRS y reporta a las personas estadounidenses conforme a FATCA, así que la autoridad fiscal de su país puede ver la cuenta.
¿Qué documentos piden los bancos suizos?
Un pasaporte, un comprobante de domicilio, la residencia fiscal y el número de identificación fiscal de cada titular y beneficiario final, además de pruebas del origen del patrimonio y de los primeros fondos. Las empresas añaden un extracto del registro, los estatutos, un organigrama de propiedad hasta las personas físicas y una descripción del negocio.
¿Puedo abrir una cuenta bancaria en Suiza en línea?
A veces. La FINMA permite la identificación por video y en línea, y una circular revisada añade la e-ID suiza a partir del 1 de noviembre de 2026. Que un banco acepte no residentes a distancia es decisión suya; los bancos privados a menudo siguen queriendo una reunión en Suiza o con un banquero en el extranjero.
¿Cuánto dinero necesito para abrir una cuenta bancaria en Suiza?
No hay un mínimo legal. Los bancos privados fijan sus propios tamaños de relación, que varían mucho y se conversan durante la apertura. Los proveedores basados en aplicaciones y la banca minorista suelen pedir mucho menos, pero atienden a menos países de residencia. Aclare el tamaño previsto antes de presentar la solicitud.
¿Están protegidos los depósitos en un banco suizo?
Los depósitos en efectivo en un banco autorizado están protegidos hasta CHF 100,000 por cliente y banco a través de esisuisse. Los valores en custodia no son depósitos; siguen siendo propiedad del cliente y se mantienen separados de los activos del banco. Los saldos en empresas con licencia FinTech no están cubiertos.
¿Cuál es la mejor cuenta bancaria en Suiza para no residentes?
No existe un único mejor banco. El adecuado depende de la función que debe cumplir la cuenta, su país de residencia, las divisas que necesita, el tamaño de la relación y si hay criptomonedas o vínculos con Estados Unidos. Nosotros cruzamos esos criterios con los bancos que aceptan su perfil.
Videos
¿Qué país pequeño es el mejor centro bancario?
¿Georgia, Mauricio, Panamá, Uruguay, Suiza o Liechtenstein? Comparamos centros bancarios más pequeños en diversificación y banca privada. También valoramos los clientes internacionales y el servicio personalizado, y cómo se posicionan entre sí.
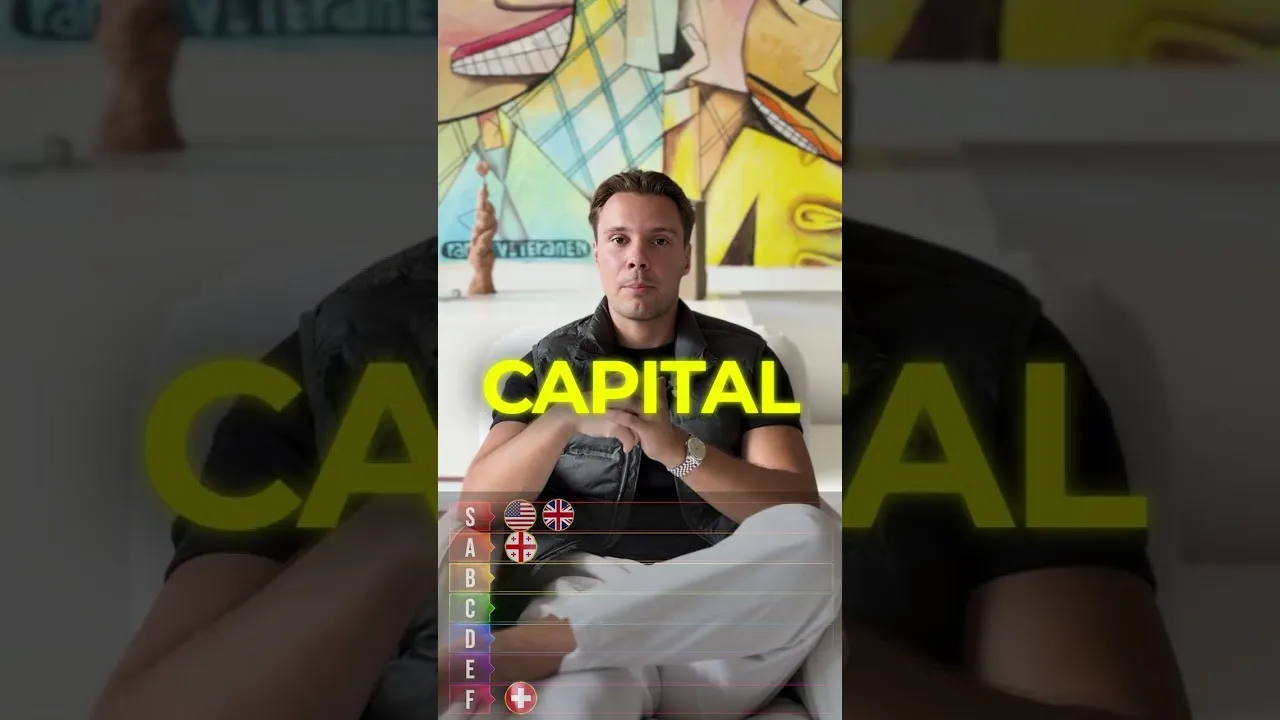
Cuentas bancarias más rápidas por país: tier list
Una tier list de lo rápido que se abre una cuenta bancaria en distintos países, y por qué la cuenta más rápida no siempre es la adecuada.
Mejores jurisdicciones bancarias: mi ranking tras más de 650 cuentas
Tras abrir más de 650 cuentas en 48 jurisdicciones, queda una lección: la mejor jurisdicción depende de su perfil, su clase de riesgo y sus necesidades. Este video compara los principales centros bancarios y explica qué determina realmente el encaje.
Fuentes
- 1.esisuisse: The Swiss deposit insurance system, consultado el 2026-10-25
- 2.FINMA: FinTech licence, consultado el 2026-10-25
- 3.FINMA: FINMA adopts partially revised Circular 2016/7 "Video and online identification" (8 October 2026), consultado el 2026-10-25
- 4.State Secretariat for International Finance (SIF): Automatic exchange of information on financial accounts, consultado el 2026-10-25
- 5.Federal Council: Switzerland and United States agree on mutual exchange of financial account data (27 June 2024), consultado el 2026-10-25
- 6.US Treasury: FATCA agreements and understandings by jurisdiction, consultado el 2026-10-25
- 7.Swiss Bankers Association: Banking Barometer 2026, wealth management, consultado el 2026-10-25
- 8.Swiss Bankers Association: CDB 20, revised code of conduct in the fight against money laundering, consultado el 2026-10-25
- 9.Fedlex: Federal Act on Banks and Savings Banks (Banking Act, SR 952.0), consultado el 2026-10-25
- 10.OECD Global Forum: Status of commitments for the automatic exchange of financial account information (30 September 2026), consultado el 2026-10-25
- 11.Redomiciled banking classroom, chapter 3: which bank is best for me (internal), consultado el 2026-10-25
- 12.Redomiciled banking classroom, chapter 3: how to open a bank account and keep it open (internal), consultado el 2026-10-25
Revisado por el equipo de Redomiciled el .
Planifique su próximo paso en Suiza.
Responda algunas preguntas y le enviaremos una recomendación para su situación, sin compromiso.
El formulario está en inglés · unos 3 minutos